深研家居企业业绩快报 浅谈行业三大关键点与销售突围之道
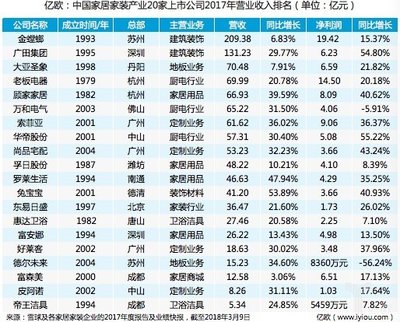
随着各大上市家居企业陆续披露业绩快报,行业过去一年的经营底色与未来走向逐渐清晰。在房地产市场深度调整、消费预期趋于谨慎的宏观背景下,家居用品销售既面临增速放缓的压力,也涌现出结构性升级的机遇。透过密集的业绩数据,我们尝试提炼出影响家居行业发展的三大关键点,并以此探讨销售增长的突围路径。
关键点一:渠道分化加剧,存量竞争考验精细化运营能力。从业绩快报看,定制家居与软体家具龙头的营收增速普遍回落,部分企业甚至出现负增长,而百亿级企业凭借多品类融合与整家套餐策略,仍维持了个位数增长。一个显著的共性是:大宗工程渠道占比高的企业受地产商信用风险拖累明显,而零售端门店的坪效贡献成为业绩分化的核心变量。这意味着家居用品销售已从“铺门店、等客来”的粗放阶段,转向单店模型优化、流量精准触达与场景化体验设计的存量深耕。谁能帮助经销商提升获客转化率与客单价,谁就能在渠道洗牌中稳住基本盘。
关键点二:整家与智能化双轮驱动,品类边界正在消融。业绩快报中,“整家定制”“全屋智能”成为出现频率最高的战略关键词。欧派、索菲亚等企业持续推进橱衣木卫融合,箭牌、九牧加速智能卫浴套系化销售,顾家则借助软体优势向定制延伸。数据印证了这一趋势:套系化销售企业的客单价较单品类销售平均高出40%以上,而智能家居用品的增速普遍达到两位数,显著跑赢传统品类。对于家居用品销售而言,单品爆款逻辑仍然有效,但增长的天花板日益明显,唯有围绕空间场景重新组织产品矩阵,以设计服务为纽带推动跨品类连带销售,方能在有限的客流中挖掘更大的消费价值。
关键点三:成本与库存管理能力决定盈利韧性,现金流安全优先于规模扩张。业绩快报显示的另一个反差是:营收增长的企业未必利润增长,而利润改善的企业大多在供应链端做足了功课。原材料价格波动、物流成本上升以及终端促销带来的费用膨胀,共同压缩了家居用品的毛利率空间。部分企业在业绩快报中主动提及“收紧大宗业务、清退低效门店、优化库存周转”,折射出行业正从追求规模转向追求经营质量。对于销售端而言,这意味着选品策略需更多考虑周转效率与毛利组合,全屋配套类项目中优先推动高回款比例的套餐方案,同时借助数字化工具动态监控经销商库存,避免压货式销售带来的隐性风险。
综合这三大关键点,家居用品销售的破局方向趋于明晰。其一,渠道上聚焦门店质量而非数量,构建线上引流到店体验的闭环;其二,产品上跳出单品竞争思维,系统性梳理空间解决方案和智能产品套系,以设计服务提升溢價;其三,运营上坚持现金流优先,与经销商共建库存周转与成本管控机制。面对不确定的行业环境,稳健者稳其根基,进击者布其新局,而科学决策的本质從來都是回归基本面——回归用户真实需求、回归单店持续盈利、回归产品与服务可复制的竞争优势。
如若转载,请注明出处:http://www.nutrimxd.com/product/64.html
更新时间:2026-11-21 17:05:06